Views: 0
致各位投资者:
这封半年报比平时更长,因为我借此告知大家我们在管理 Fundsmith 股票基金方面的一些变化。
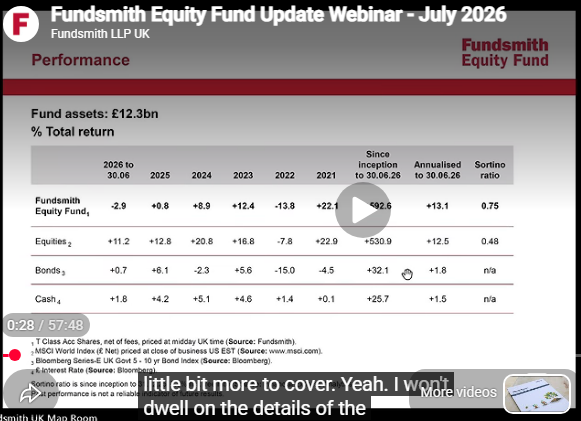
不过首先,下表显示了本基金及其他比较对象在 2026 年上半年及成立以来的表现:
| 总回报率 % | 2026年1月1日至6月30日 | 成立至2026年6月30日(累计) | 成立至2026年6月30日(年化) |
|---|---|---|---|
| Fundsmith 股票基金¹ | -2.9 | +592.6 | +13.1 |
| 股票² | +11.2 | +530.9 | +12.5 |
| 英国债券³ | +0.7 | +32.1 | +1.8 |
| 现金⁴ | +1.8 | +25.7 | +1.5 |
本基金不参照任何基准管理;上述比较对象仅供参考。
¹ T类累积份额,扣除费用,按英国时间中午定价,成立日 2010年11月1日,来源:Bloomberg。
² MSCI 世界指数,英镑净回报,按美国收盘时间定价,来源:。
³ Bloomberg Series-E 英国政府 5-10 年债券指数,来源:Bloomberg。
⁴ 英镑利率,来源:Bloomberg。
本基金上半年下跌 2.9%,比最明显的比较对象——MSCI 世界指数(英镑净回报)低 14.1 个百分点。我把通常的业绩归因分析移到了本信附录一中,因为我想先谈另一个主题,即我们打算如何应对这一表现。
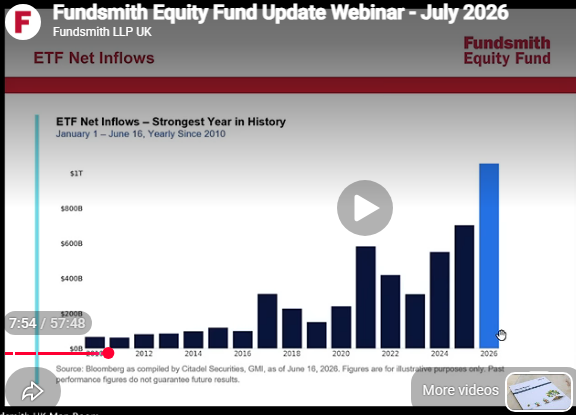
背景仍然是市场被所谓的被动或指数基金(其中大部分是 ETF)所主导,加上人工智能的繁荣,两者结合使市场由动量主导,而非盈利能力、资本回报率和增长等基本面因素——换句话说,正是我们所关注的因素。
我已经写过这个效应,但我还要感谢 Simon Evan-Cook 在四月的 Substack(名为 Wealth Yourself*)上发表的一篇文章,题为“被动投资的胜利!22 个思考与问题”,副标题为“被动投资已征服世界。会出什么问题?很多。”
Evan-Cook 先生指出,转向被动投资的原始论据之一是“战胜市场很难,普通投资者会失败(因为费用)。那么为什么不通过低成本指数基金买入整个市场,省时省钱,并因省下的费用而获得略优于平均主动基金经理的表现呢?”
在指数基金近期惊人地跑赢主动管理者的背景下,这一逻辑已被遗忘。例如在英国,Vanguard 英国全股指数基金过去五年上涨 66%,远超英国股票基金平均仅 32% 的回报。这被视为将更多资金从主动转向被动的理由,从而强化了反馈循环。
如果普通主动基金收费 1%,扣除费用后回报 32%,而指数理应等于这些主动经理的总和,那么指数基金难道不应该赚约 37% 吗?它怎么会赚 66%?
引用 Evan-Cook 先生的话:“如果你持有指数基金,这很好,但这让最初‘接受平均’的论点变得毫无意义。这也引出一个问题:如果指数基金能比平均主动经理好 29%,为什么不能差 29%?”
一个相关的观察是“被动基金开始看起来像主动基金”。
指数基金现在“主导了基金表现排行榜。2018 年前四分之一是主动‘优质成长’基金,2022 年是主动‘高成长’基金,2026 年是指数基金:五年表现前 20 名中有 12 个是指数基金。”
此外,指数基金比许多主动基金经理持仓更集中。“Vanguard 富时 100 指数基金的一半持仓仅集中在 10 只股票上,并且对银行、石油生产商和矿业公司有显著的‘行业押注’。指数基金不再是过去那种低风险、多元化的投资组合了。”
Evan-Cook 先生聚焦英国,但这些统计和论点对美国市场更为贴切,因为 AI 股主导了指数和市场表现。截至五月底的五年内,美国市场以美元计总回报 83%(价格回报为 71%)。与此同时,投资美国的普通开放式股票基金(有五年记录的有 3,107 只)以美元计平均回报 59%。因此指数基金平均跑赢主动基金 24%。
此外,虽然指数基金的管理资产(AUM)现已超过 60%,但就交易量而言,主动基金经理所占比例比这暗示的还要小。根据 Cboe Global Markets 的数据,主动基金在 1990 年代占交易量的 80%,现在已降至仅 10%。推动价格的交易活动现在不是由主动基金管理决策驱动,而是由资金从主动转向被动以及被动基金内部再平衡的动量反馈循环驱动。
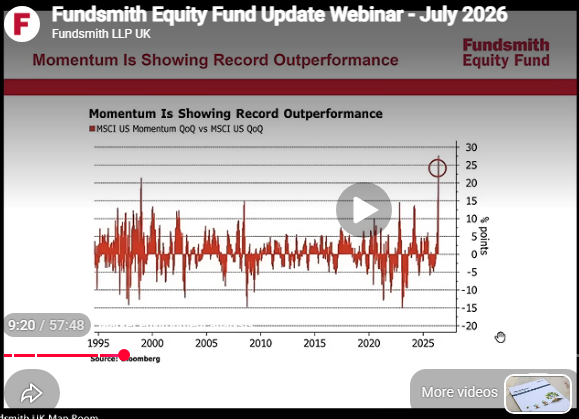
我读到过对这些论点的评论,认为这种解释不正确。然而,基于动量的投资表现是清晰的,如这张 Bloomberg 图表所示:
动量正显示创纪录的超额表现
■ MSCI 美国动量指数季度环比 vs MSCI 美国指数季度环比
它处于 30 年高位,比 1999 年末互联网泡沫破裂前更为极端。随着主动基金表现持续恶化,更多人放弃它,产生了有害的反馈循环。
另一个说明指数投资并非真正“被动”的例子来自 Dimensional Fund Advisors 联合创始人 David Booth 在 6 月 18 日《巴伦周刊》的采访。当被问及允许 SpaceX 比往常更快纳入指数的规则变更时(为适应 2026 年 6 月 SpaceX 的 IPO,主要指数放宽了纳入标准,纳斯达克-100 取消了 3 个月的新股等待期和 10% 流通股要求,以便在流通股不足 10% 的情况下纳入),Booth 说:“我认为你说到了一个更大的问题。假设你不喜欢主动管理而转向指数。那么,有人在管理那个投资组合,不是基金经理,而是指数提供者。如果指数提供者改变指数,基金就必须改变,所以指数基金实际上是交易台。[指数提供者]是明智的人,但他们不是为我着想的受托人。他们是为自己着想……这并不让他们变坏,但人们需要意识到发生了什么。”
我们无疑正在看到的是,指数基金和其他金融创新一样,始于良好的逻辑,但最终被推向极端,最终带来严重后果。1990 年代信用衍生品的发展和随后的 2007-08 年金融危机就是最近的例证。
关于从主动转向指数基金的一头热正在做什么,我暂且就此打住。
此时有必要说明,我们仍然坚定认为,持有一组基本面特征优于指数(更高且更可持续的资本回报率,以及可将至少部分现金流投入的增长来源)且估值合理的股票,长期将产生优于市场的投资回报,特别是在考虑波动性时。
每天我们似乎都能看到被动投资崛起对市场波动性影响的例子。5 月 27 日星期三,数据库公司 Snowflake 以 600 亿美元市值收盘,星期四开盘时市值达 820 亿美元。那个星期四,波动接力棒传给了电脑硬件公司 Dell Technologies。其股价以 2050 亿美元市值收盘,星期五以 2730 亿美元开盘。开盘上涨 33%,而这还是在自三月初以来股价已翻倍之后。
关于这个我们几乎每天都能写的故事(如上序列所示),我想说几点:
- 我不知道有任何基本面投资方法能帮助预测或捕捉这些波动。
- 这种波动肯定部分是因为现在由主动基金执行的交易比例如此之小,其经理本可以想“这太荒谬了,我要卖一些”,但很少有经理能存活下来,因为试图逆动量而行的投资流程会危及职业生涯。
- 你可能会认为可以转入指数享受这种动量的好处,然后在事件导致动量逆转时再转回来。然而,如果 2000 亿美元市值的股票在牛市中一天波动 33%,你可以合理推测如果事情逆转会发生什么。它可能让 2000-03 年和 2007-08 年看起来像小插曲。在 2007-08 年,标普在五个月内下跌 57%。下次,如果它在五天内完成这一点,我不会感到惊讶。在 2000-03 年,即使是最终赢家如亚马逊也花了 10 年才恢复到峰值股价。
我们特别铭记赛车格言,常被归功于 Rick Mears 或 Charles Jarrott 等传奇人物,与印第安纳波利斯 500 英里赛有关:“要想率先完赛,你必须先完赛。”这强调在 500 英里比赛中,耐力和可靠性同速度一样关键。
你可能会说(我们确实会说),这正是我们试图做的——专注于投资具有良好基本业务和财务特征、估值合理或更佳的公司。然而,这里还有另一个因素在起作用——资金流动。我们运营开放式基金,你们可以并且越来越多地正在撤资,我们怀疑主要是为了加入从主动到被动的出走潮,或者可能投资于那些声称比我们更懂优质公司的经理。他们可能是对的,或者他们可能只是隐性的动量投资者,这在出问题之前都没问题。然而,在我们的基金关闭之后,证明被动或动量投资危险就没什么意义了。
正是在这种背景下,我们正在对我们的基金管理流程进行一些调整。
但让我先强调什么不会改变。
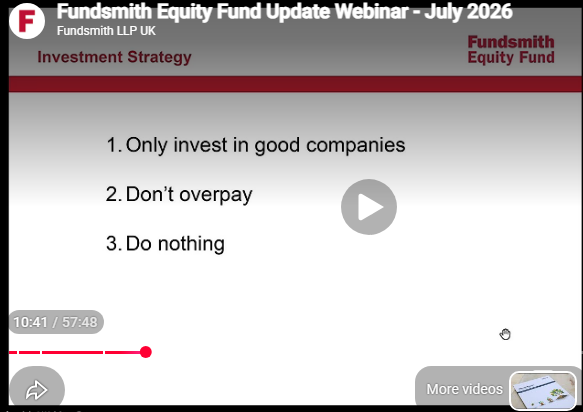
我们的投资箴言是寻求:
- 买入好公司
- 不要付过高价格
- 什么都不做
我们无意投资于除好企业以外的任何东西,这些企业的特征应使其价值随时间以优于市场平均的速度复利增长,估值合理,并在市场动荡时为我们的投资价值提供一些基本支撑。
然而,我们策略的第三条腿似乎最需要改变。今年上半年我们的投资组合换手率达到 51% 的高位,因为我们进行了重大组合调整。但你不应预期这种换手率成为常态。
在一个即使是大型股票每天 33% 的股价波动也不罕见的市场中,买入并持有策略只有在不受资金流动影响时才有效,而我们受其影响。坚持当前方法很可能应验那句格言:市场保持非理性的时间可能比你保持偿付能力的时间更长。因此你应预期我们未来会更加活跃。我仍然预期我们的换手率及其成本将显著低于大多数主动基金,但可能高于我们的历史平均水平。
我们将在投资决策中更多考虑动量——无论是基本面动量还是股价动量。特别是,我们将更不愿意采用在优质公司遭遇挫折时买入这一历史悠久的技巧。例如,Warren Buffett 在沙拉油丑闻期间买入 Berkshire Hathaway 持有的 American Express 股份时有效运用了这一技巧(可以查一下),我们也曾用此方法在 Ballmer 先生担任 CEO 末期买入 Microsoft。但在当前动量驱动的市场中,买入遭遇挫折的公司股票就像接下落中的刀。我们只会被割伤手指,因为它们的股价螺旋下跌被指数动量增强效应加剧了。值得注意的是,Buffett 先生是在他控制的封闭基金中执行这一策略的,而不是开放式基金。
我们无意紧抱指数。你可以买比我们或任何主动经理便宜得多的指数基金,那么这样做的意义何在?
我承认我对这种被动主导的动量市场将如何或何时结束没有洞察,只能说会以糟糕的方式结束。可能是意识到对 AI 的巨额投资无法产生足够回报或明确赢家会使其脱轨。或者 AI 对其他行业的破坏性影响可能刺破市场叙事,甚至被 AI 裁员的工人——他们正以 401(k) 养老金缴款推动被动繁荣——将使资金流和市场逆转。更可能是我们无法预见的事情。毕竟,如果危机可预见,它就不是危机了。但我们知道树不会长到天上去。
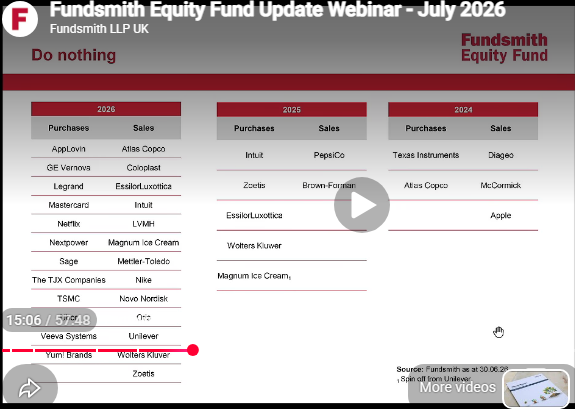
在截至 6 月 30 日的六个月内,我们执行了一系列交易,反映了我们试图调整策略以适应当前和预期的市场条件:
我们开始建仓:AppLovin、GE Vernova、Legrand、Mastercard、Netflix、Nextpower、Sage、The TJX Companies、TSMC、Uber、Veeva Systems 和 Yum! Brands。
我们退出或已开始退出:Atlas Copco、Coloplast、EssilorLuxottica、Intuit、LVMH、Magnum Ice Cream、Mettler-Toledo、Nike、Novo Nordisk、Otis、Unilever、Wolters Kluwer 和 Zoetis。
每次卖出和买入的理由详见本信附录二。卖出往往由复杂的因素组合驱动,包括缺乏基本面动量、管理不善和简单的估值问题。
我们很清楚在某些情况下我们亏损卖出和/或在近期买入后卖出。我们也清楚我们买入的一些股票以前曾被我们买卖过,或者本可以在近年以低得多的价格买入。但那些股票不会因为我们是否持有它们而变动。
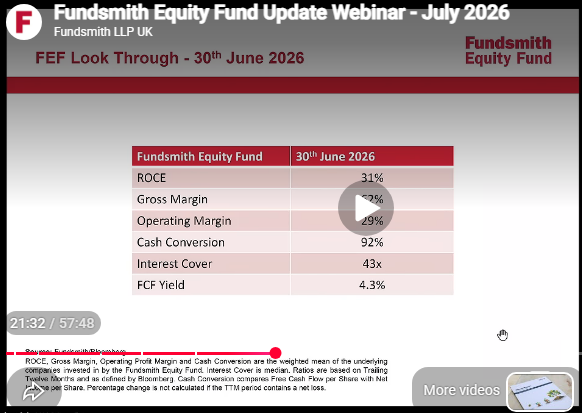
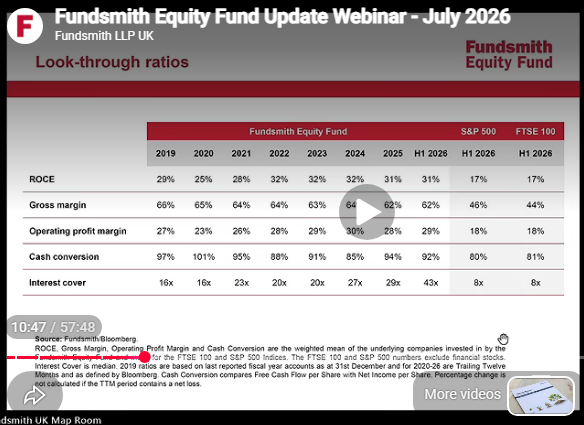
由此产生的投资组合基本特征概览如下:
| ROCE(资本回报率) | 31% |
|---|---|
| 毛利率 | 62% |
| 营业利润率 | 29% |
| 现金转换率 | 92% |
| 利息保障倍数 | 43.0倍 |
| 自由现金流收益率 | 4.3% |
来源:Fundsmith,截至 2026 年 6 月 30 日
希望这强化了我们的观点:我们没有放弃寻求以公允或更优估值拥有好公司的策略,而是寻求完善它。
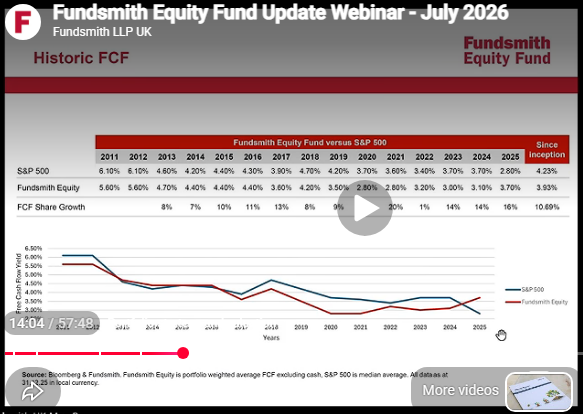
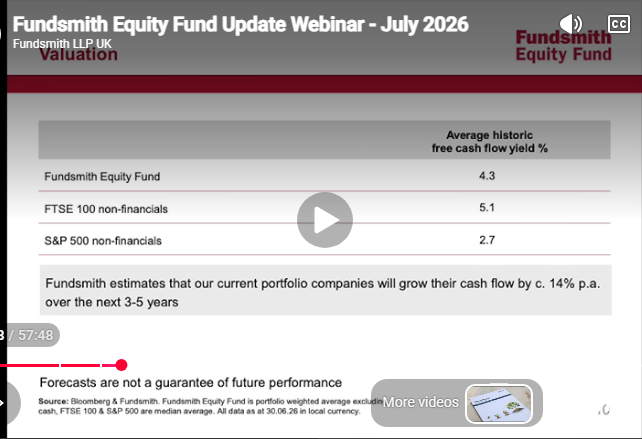
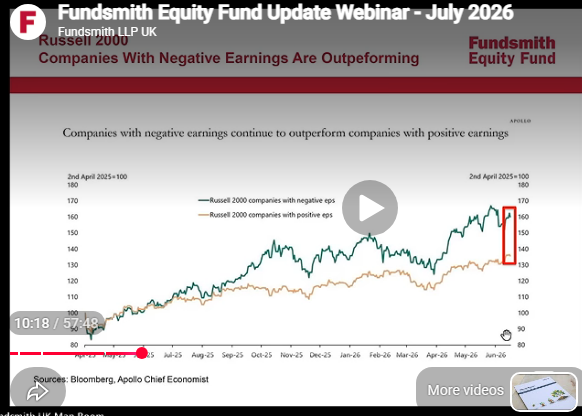
加权平均自由现金流收益率 4.3% 值得一提。标普 500 的自由现金流收益率估计已跌破 2%,主要因为其最大成分股——大型科技公司——的现金流被 AI“军备竞赛”的支出所吸收。虽然这种相对估值通常会让人乐观,但鉴于近期市场趋势,它可能令人担忧。下图(涵盖罗素 2000 指数)显示,亏损公司(通常称为亏损)一直跑赢盈利公司,并且仍在继续。
盈利 vs 亏损公司的相对表现
这让人联想到的电影是《疯狂世界》(1963 年制作,主演 Spencer Tracy、Sid Caesar、Mickey Rooney、Phil Silvers 和 Terry-Thomas)。
我们投资组合相对较低的估值,对像我们这样关注公司基本面而非追随动量策略的人来说,是一种安慰。
此外,我们估计这些公司的现金流将在未来 3-5 年以每年约 14% 的速度增长。如果是这样——其中许多公司相对可预测——它们要么估值更低,要么股价将上涨以反映这一点。我们希望届时你仍然与我们共同投资。我们会的。
此致,
Terry Smith
首席执行官
Fundsmith LLP
附录一——归因分析
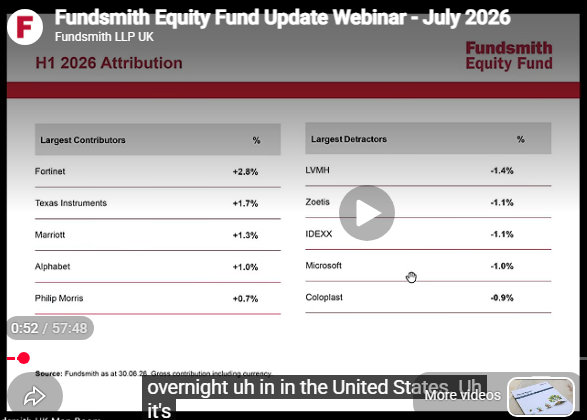
2026 年上半年对我们表现贡献最大的五只股票:
| 股票 | 归因 |
|---|---|
| Fortinet | +2.8% |
| Texas Instruments | +1.7% |
| Marriott | +1.3% |
| Alphabet | +1.0% |
| Philip Morris | +0.7% |
来源:State Street
Fortinet 和 Texas Instruments 显然是科技公司,但两者都不直接涉及 AI 现象。我们自成立以来一直持有 Philip Morris。
期间对我们基金表现拖累最大的五只股票:
| 股票 | 归因 |
|---|---|
| LVMH | -1.4% |
| Zoetis | -1.1% |
| IDEXX | -1.1% |
| Microsoft | -1.0% |
| Coloplast | -0.9% |
来源:State Street
Coloplast、LVMH 和 Zoetis 已因附录二所述原因卖出。我们因估值原因减持了 IDEXX 和 Microsoft 的仓位。
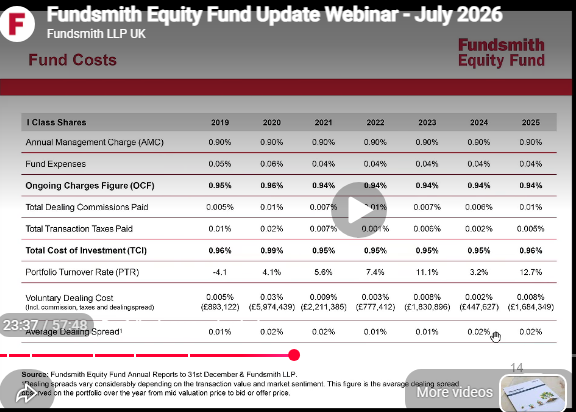
上半年投资组合换手率为 51.8%。自愿交易(非赎回或申购引起的交易)成本为 11,404,962 英镑(0.084%)。T 类累积份额的持续费用率为 1.05%,加上所有交易成本后,总投资成本为 1.12%。
附录二——卖出与买入
卖出
Atlas Copco——过去两年有机增长乏力,在我们看来无法证明不到 3% 的自由现金流收益率合理,这是股价过去一年大幅上涨的结果。
Coloplast——有机增长从长期平均 8% 降至 6%。巧合的是,还有两起备受关注的收购失误。
EssilorLuxottica——智能眼镜的低利润率迫使公司放弃了长期利润目标。随着可穿戴设备和智能眼镜的兴起,它仍是一家非常有趣的公司,但该细分市场的竞争加剧不可避免。
Intuit——虽然我们近期才重新买入 Intuit,但我们对其对糟糕的 Mailchimp 收购的反应很敏感,这正是我们当初卖出该股票的原因。他们现在以剔除 Mailchimp 的方式公布业绩,既表明收购有多糟糕,也让我们担心他们持续处于否认状态。
LVMH——关键的中国市场在房地产市场复苏之前似乎不太可能恢复。家族继承计划也越来越令人担忧。
Magnum Ice Cream Co.——公司规模太小、流动性不足,我们无法建立有意义的仓位。
Mettler-Toledo——今年迄今基本增长仅 1%,不足以证明其传统上溢价估值的合理性。
Nike——很明显,新任 CEO Elliott Hill 在疫情期损害后进行的任何扭亏为盈都需要比我们最初预期更长的时间,尤其是中国和 Converse 仍是问题。
Novo Nordisk——将数十年最大药物发现中的市场领先地位变成了投资灾难。
Otis——电梯维护和现代化改造的增长不足以抵消中国新建建筑的下降。
Unilever——当 Hein Schumacher 被任命为 CEO 时,在 Polman/Jope 的“觉醒”年代之后我们松了一口气。他说在让所有业务达到应有的业绩、与最强竞争对手对标之前,无意进行收购或剥离。我们赞赏这种做法。
18 个月后他被解雇,CFO Fernando Fernandez 被任命为 CEO。我们认为 Fernandez 作为运营经理和 CFO 都非常能干。然而,他的任命后很快就是冰淇淋业务的剥离,成立 Magnum Ice Cream Company,据称是因为其独立分销链与 Unilever 其他业务不匹配。当时我们问这是否是可预见未来的全部处置,得到的答复是肯定的。
随后又宣布计划将剩余食品业务转让给 McCormick。
除了这与我们被告知的以及我们喜欢 Schumacher 方法的事实相悖外,这有董事会成员、激进投资者 Nelson Peltz 的所有特征。我们从上世纪 80 年代就见识过 Nelson 的行动。我们不赞成企业活动能解决根本问题的想法。我们也不赞成董事会听从非长期投资者的激进分子的意见。
此外,虽然 Unilever 管理层将摆脱食品业务,但 Unilever 股东仍将拥有它,并将由 McCormick 管理层管理。我们因持有其股票而很了解他们,我们不相信他们能管好现有业务,更不用说大幅扩张后的业务了。McCormick 的 ROIC 一直是个位数。
哦,这笔交易的结构意味着我们没有投票权。
Wolters Kluwer——虽然我们仍认为这项业务受 AI 影响不会像当前估值所暗示的那么大,但我们认为在其他受“SaaS 末日”影响的业务中有更好的价值,如 Sage 和 Veeva Systems,它们有更高的增长率和/或更低的估值。
Zoetis——我们对管理层不满意。他们未能有效应对针对其主要特许经营权推出的新仿制药竞争,甚至无法清晰表达自己。
买入
工业
GE Vernova——GE Vernova 建造和维护为现代世界供电的燃气轮机和电网设备。其竞争“护城河”源于能源基础设施的规模和转换成本:一旦其涡轮机安装,客户就被锁定在数十年的高利润、抗通胀服务合同中。与电梯和自动扶梯不同,这些发电机不能由独立服务商维护,因为所有技术和材料都是专有的。GE Vernova 的设备发电量约占全球总电力的三分之一。未来增长取决于升级老化电网以处理高电压,将电力从生产地输送到需求地,以及 AI 数据中心日益增长的“表后”发电。这一增长也相当可预测,因为当前订单积压为 1630 亿美元(2025 年收入的 4 倍)。他们也是小型模块化核反应堆(SMR)的全球领导者。他们目前拥有西方世界唯一在建的商业 SMR 项目(BWRX-300),首个部署预计 2030 年在加拿大完成。ROIC:约 20% 但快速上升,FCF 收益率:2.6%。
Legrand——Legrand 是一家法国制造商,生产电气和数字建筑系统背后的物理基础设施。其竞争优势依赖于根深蒂固的分销网络和电工之间深厚的品牌忠诚度,他们不愿用不熟悉的组件冒险损害自己的声誉。它制造建筑物中的平凡物品,从消防疏散标志到电气插座,再到数据中心承载电缆的母线槽。Legrand 在布线设备领域拥有近 20% 的全球市场份额,意味着全球约五分之一的电气开关和插座由其制造。增长机会在于节能智能建筑需求的上升以及数据中心专用配电系统的需求。ROIC:20% 出头,FCF 收益率:4.4%。
Nextpower——Nextpower 制造机械系统和软件,使公用事业规模的太阳能电池板能够全天跟踪太阳。其竞争“护城河”结合了灵活的、外包的制造设置(保持低固定成本)和专有跟踪软件(一旦安装,切换到竞争对手的系统就很困难)。与传统固定安装的电池板相比,Nextpower 技术可将太阳能装置的能源产量提高 20% 至 30%。增长与全球可再生能源需求增长直接相关,特别是可以在数据中心旁边建造的清洁能源发电。为进一步扩展到数据中心,Nextpower 于 2026 年 5 月以 3.65 亿美元收购了电池制造商 Prevalon Energy。ROIC:约 50%,FCF 收益率:3.2%。
Uber——Uber 运营一个连接用户与网约车和外卖配送司机的平台。它依赖双边网络效应:更多司机意味着更短等待时间,吸引更多乘客,使平台高度粘性且难以被本地竞争对手颠覆。既然大多数挑战者(Karhoo、Sidecar、Juno、Fasten、Hailo 等)都已消失,Uber 幸存下来,网络效应变得非常有吸引力。这体现在公司经营现金流上:从 2019 年的 -43 亿美元到 2021 年的 -4.45 亿美元(最后负值年份),再到 2023 年的 36 亿美元和 2025 年的超过 100 亿美元。Uber 的物流网络规模庞大,全球每天协调约 4200 万次出行和配送订单。未来增长机会包括扩展到杂货和包裹配送,以及最终将自动驾驶汽车整合到其车队中以大幅降低成本。一些人认为自动驾驶汽车对 Uber 是威胁,但我们认为更可能的是 Tesla、Waymo 等将利用 Uber 的分销网络和全球牌照来触达客户并最大化其资产利用率,而不是自己去拿牌照、建应用、让数千万人下载。ROIC:20% 出头,FCF 收益率:7.4%。
金融
Mastercard——Mastercard 运营连接全球消费者、商户和银行的数字支付网络。它受益于经典网络效应:越多消费者使用该卡,越多商户被迫接受它,使新进入者难以复制。新进入者需要与全球大多数金融机构谈判协议并整合其技术。虽然数字支付在发达国家感觉无处不在,但全球仍有约 14 亿成年人完全没有银行账户。未来增长取决于将这些无银行账户人口纳入金融体系,将剩余现金交易转为数字支付,以及扩展到企业对企业支付——一个比 C2C 或 C2B 大得多的市场。我们现在同时持有 Visa 和 Mastercard,因为支付是少数我们预期无论 AI 发生什么都增长的行业之一,而 Mastercard 和 Visa 是同样优秀的企业。这让我们能以超过 6% 的支付行业敞口而不承担过度的个股风险或违反 UCITS 集中度规则。此外,全球仍有 46% 的交易以现金进行,B2B 支付占全球支付总额价值的 85%,两家公司有充足的增长和复利空间。ROIC:>75%,FCF 收益率:4.5%。
医疗保健
Veeva Systems——Veeva 提供专为制药和生命科学行业设计的专业云软件。其软件跟踪药物从临床试验到制造和最终销售的整个生命周期。例如,在新药临床试验期间,Veeva 的 Vault eTMF(电子试验主文件)用于维护数千份关键文件(试验方案、研究者资格、伦理委员会批准)。eTMF 是组织这些文件的数字保险库,使 FDA 或 EMA 可随时审计,确保试验安全合规。Veeva 的 Vault QMS(质量管理体系)用于制造车间。如果一批药物在错误的温度下生产,Vault QMS 是用于记录偏差、启动调查并跟踪 CAPA(纠正和预防措施)以确保不再发生的软件。
其竞争“护城河”建立在极高的转换成本上:一旦制药公司将 Veeva 整合到严格的临床试验和法规合规管理中,替换它就有风险且昂贵。制药公司很少更换 Veeva,因为更换软件可能使临床试验或药物制造暂停,其成本远超任何更便宜供应商能提供的节省。此外,迁移到新系统需要大量昂贵的努力来通过严格的监管批准,并在不破坏法定审计追踪的情况下转移敏感数据。Veeva 在制药客户关系软件中占有约 80% 的市场份额,意味着几乎整个行业都依赖其平台。增长由向现有客户追加销售新软件模块以及使用 AI 代理管理药物试验的行政工作推动,这目前非常劳动密集。ROIC:表面约 15%,但这是因为有非常大的现金余额。剔除现金后远超过 100%;FCF 收益率:5.7%。
信息技术
AppLovin——AppLovin 提供软件和人工智能,帮助移动应用寻找新用户并出售广告空间。它就是那个在 Candy Crush 或类似手机游戏关卡之间向你展示无法跳过的广告的公司。其“护城河”是 AXON,一个先进的 AI 推荐引擎。AXON 通过将正确的广告匹配给正确的用户创造强大的网络效应,为广告商带来更好回报,为应用开发者带来更高收入,使任何一方都很难离开。AXON 仅通过改善客户定位就能在可预见的未来使 AppLovin 收入每年增长 20%。AppLovin 平台服务超过 10 亿日活跃用户,广告收入超过 Snap、Pinterest、Reddit 和 X 的总和。未来增长取决于将这种高利润的 AI 广告匹配技术从新手机游戏广告扩展到电子商务和潜在的联网电视广告市场。与 Alphabet 和 Meta 按看到或点击广告的眼球数量定价不同,AppLovin 从广告触发的支出中收取百分比,因此从通过其广告销售的高价值商品(万豪酒店房间或化妆品,相对于 5 美元的手机游戏)中获得显著更多收入。他们还正在为中小企业推出自助广告平台。ROIC:>100%,FCF 收益率:3.6%。
Sage——我们将仓位从 Intuit 换入 Sage,会计软件的另一主要运营商。Sage 对基于股票的薪酬依赖少得多,估值更低,也没有 Intuit 那种有害收购的记录。ROIC:18%,FCF 收益率:6.0%。
TSMC——台积电是全球最大的合同芯片制造商,实际制造由 Apple、Broadcom 和 Nvidia 等公司设计的半导体。其“护城河”是在制造最小芯片方面无与伦比的技术领先,受资本壁垒保护——仅建造一座先进工厂就需 200 亿美元。台积电制造了全球约 90% 最先进的半导体。未来增长源于全球对计算能力的需求,特别是训练和运行 AI 模型所需的芯片。ROIC:33%,FCF 收益率:2.7%。
非必需消费品
The TJX Companies——TJX 是折扣“低价”零售商 TJ Maxx(英国为 TK Maxx)和 Marshalls 的母公司。它拥有高度敏捷的供应链和与高端服装品牌数十年的关系,使其能以大幅折扣购买过剩库存。TJX 依赖超过 1,400 名专业买家的网络,从 21,000 家全球供应商采购,并创造电子商务难以复制的不可预测“寻宝”购物体验。增长来自实体店扩张和从传统百货商店夺取市场份额。ROIC:33%,FCF 收益率:3.1%。
Yum! Brands——Yum! Brands 是主要快餐特许经营品牌 KFC、Taco Bell 和 Pizza Hut 的母公司。不过,它终于要出售一直拖累整体业绩的 Pizza Hut。它拥有全球品牌知名度、特许经营模式以及营销和食品采购的规模经济,这是独立餐厅无法比拟的。其全球扩张速度是关键卖点:Yum! Brands 大约每两小时就在全球某个地方开一家新餐厅,全年 365 天。未来增长取决于在新兴市场继续这种激进的特许经营扩张,以及改善数字订购和配送系统。KFC 在美国(一直表现不佳)和 Taco Bell 在美国以外也有显著的近期机会。ROIC:50%,FCF 收益率:4.0%。
通信服务
Netflix——Netflix 是订阅制流媒体娱乐的先驱。它拥有庞大的订阅用户基础,支撑每年超过 170 亿美元的内容预算,这是较小竞争对手无法在不亏损的情况下匹配的。Netflix 现在占美国电视总观看时间的近 8%,超过任何单一传统广播网络,这也凸显了其增长潜力。未来增长将由新的广告层级、打击密码共享以及在新兴国际市场扩展本地内容推动。广告支持层级有 2.5 亿月活跃用户,其中 45% 在美国。2024 年停止密码共享后,Netflix 增加了 4100 万新订阅用户(总数为 3.25 亿)。他们越来越多地转向直播体育,包括圣诞节 NFL 比赛和 Mike Tyson 对 Jake Paul 这样的“拳击”比赛。为什么是现在?当 Netflix 增长时,有许多竞争对手(Hulu、Discovery+、Tubi、Disney+、HBO Max 等),因此流媒体和内容制作的网络效应效果不佳,因为它必须同时争夺客户和内容。现在,许多这些竞争对手已经失败或正在流失用户,这凸显了 Netflix“护城河”的质量,也为那些客户回流 Netflix 提供了机会。ROIC:>30%,FCF 收益率:3.8%。
免责声明:Fundsmith 股票基金的关键投资者信息文件和英文版招股说明书可通过 Fundsmith 网站获取或应要求提供,投资者在购买基金份额前应查阅这些文件。过往表现不一定是未来表现的指引。投资价值和收益可能下跌也可能上涨,并受汇率变动影响,你可能无法收回原始投资金额。Fundsmith LLP 不提供投资建议,也不就其产品的适用性作出任何推荐。本文件是金融促销材料,由 Fundsmith LLP 传达,该公司受金融行为监管局授权和监管。
本文所表达的观点和意见是 Fundsmith 截至本文日期的观点和意见,可能根据当前市场和经济状况而改变,不会更新或补充。
来源:Fundsmith LLP 和 Bloomberg,除非另有说明。
*
数据截至 2026 年 6 月 30 日,除非另有说明。
投资组合换手率是衡量基金交易活动的指标,计算方式为总股份买入和卖出减去总申购和赎回,除以基金平均资产净值。
市盈率和自由现金流收益率基于过去十二个月数据,截至 2026 年 6 月 30 日,除非另有说明。如果 TTM 期间包含净亏损,则不计算百分比变化。
MSCI 世界指数是涵盖所有行业的发达市场全球股票指数,鉴于基金的投资目标和政策,这是一个公平的比较对象。
Bloomberg Series-E 英国政府 5-10 年债券指数显示了如果你投资英国政府债券可能获得的收益。
英镑利率显示了如果你投资现金可能获得的收益。
MSCI 世界指数是 MSCI Inc. 的专有财产。MSCI 不作任何明示或暗示的保证或陈述,并且对本文包含的任何 MSCI 数据不承担任何责任。MSCI 数据不得进一步再分发或用作其他指数或任何证券或最终产品的基础。本报告未经 MSCI 批准、审查或制作。全球行业分类标准(GICS)由 MSCI 和标准普尔开发,是它们的专有财产,“GICS®”是 MSCI 和标准普尔的服务标志。
2026-fef-semi-annual-letter-to-shareholders-web.pdf
 粤ICP备2022015479号-1 All Rights Reserved © 2017-2023